



Gaming Retail Pivot: Digital-First Strategy Creates O2O Opportunities for Experiential Gaming Hubs
- PlayStation's disc elimination accelerates physical retail consolidation; sellers can capitalize on experiential gaming, collectibles, and merchandise diversification in high-traffic urban markets









Overview
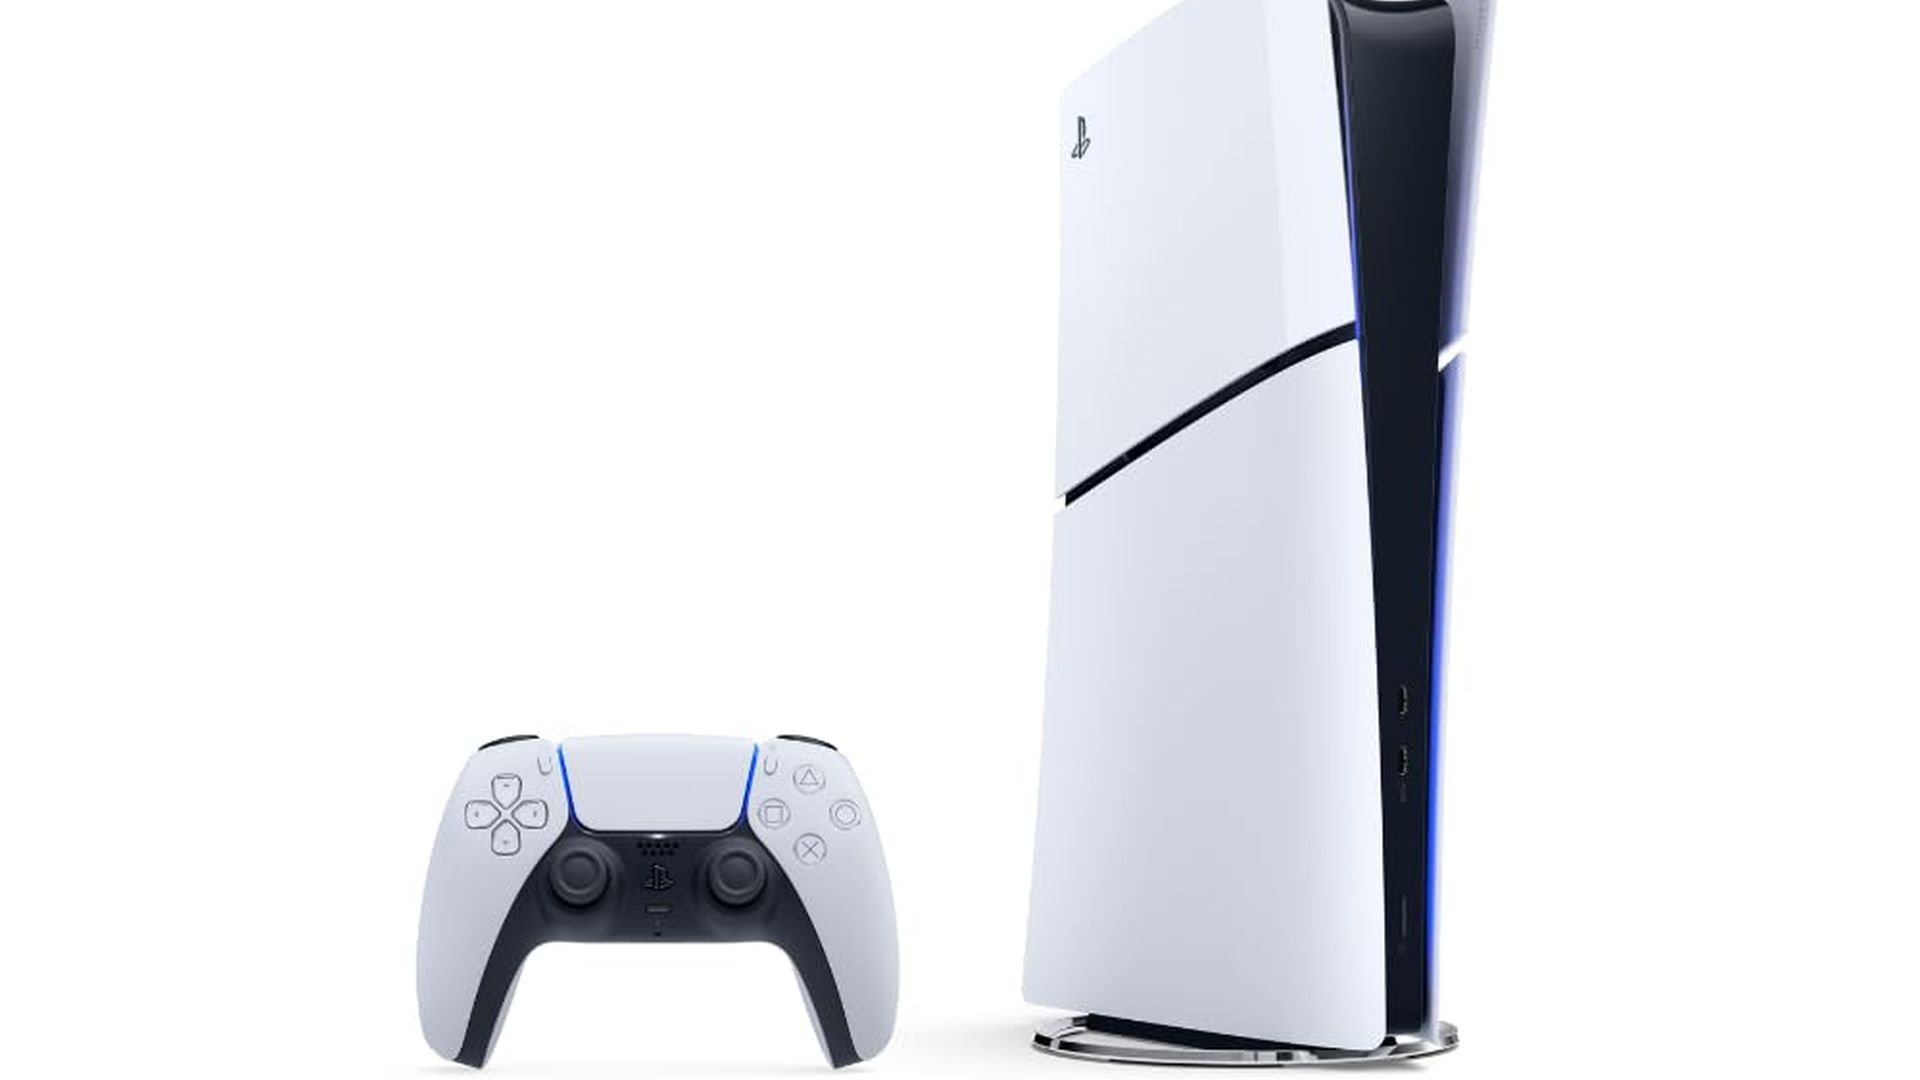
PlayStation's elimination of disc drives from future hardware represents a watershed moment for gaming retail, signaling the industry's definitive shift toward digital-first distribution. This strategic pivot directly impacts physical game retailers like Unlimited Video Games in Tampa Bay's Pinellas Park, which have historically relied on disc sales, used game trade-ins, and hardware accessories as core revenue streams. The news reflects broader entertainment industry trends—mirroring music and film's digital transitions over the past decade—but creates immediate operational challenges for brick-and-mortar gaming stores facing inventory obsolescence and declining physical media sales.
The O2O Opportunity for Cross-Border Sellers: Rather than viewing this as retail decline, savvy sellers should recognize this as a market restructuring toward experiential retail. Gaming enthusiasts like Isaiah Chavez (37, Largo) continue valuing tactile shopping experiences, community engagement, and physical media for collection purposes—indicating strong demand for curated offline touchpoints. Stores must diversify revenue beyond disc sales into gaming services, merchandise, events, and digital product sales. This creates immediate opportunities for sellers to establish pop-up gaming hubs, collectibles showrooms, and experiential retail partnerships in high-foot-traffic urban centers (Tampa Bay, Miami, Orlando, Atlanta) where gaming communities remain concentrated.
Retail Partnership & Merchandise Opportunities: The secondary market for used games, collector editions, and gaming merchandise remains robust despite digital adoption. Sellers can partner with consolidating retailers to supply: (1) gaming peripherals and accessories (controllers, headsets, charging stations), (2) collectible merchandise (limited-edition figures, gaming apparel, wall art), (3) gaming event experiences (tournaments, streaming setups, community spaces), and (4) retro/legacy game collections targeting nostalgia-driven consumers. Regional retailers must balance declining physical stock with emerging service offerings—creating demand for curated merchandise that differentiates stores from pure digital competitors.
Market Timing & Regional Demand: The timing coincides with industry-wide digital acceleration, yet consumer segments continue preferring physical ownership for collection, resale value, and offline access. This creates a 12-24 month window for sellers to establish offline presence before retail consolidation accelerates. High-ROI pop-up locations include gaming-dense cities (Tampa Bay, Austin, Los Angeles, Seattle) with strong esports communities and collector demographics. Store setup costs for gaming showrooms/pop-ups range $5,000-15,000 monthly depending on location and format, with potential O2O conversion lift of 25-40% when offline presence drives online brand trust and digital sales.
Questions 7
Which retail chains are actively seeking gaming merchandise partnerships?
Regional gaming retailers like Unlimited Video Games (Tampa Bay) and similar independent stores are actively diversifying revenue streams beyond disc sales. Larger retailers like Best Buy and Walmart are expanding gaming sections with merchandise, collectibles, and experiential services. Esports venues and gaming cafes in major cities are seeking merchandise partnerships and exclusive product collaborations. Sellers should target: (1) independent gaming retailers consolidating operations, (2) esports venues and gaming lounges, (3) entertainment retail chains expanding gaming sections, and (4) pop-up retail partners in high-traffic urban centers. Partnership margins typically range 30-50% depending on product category and exclusivity agreements.
How can sellers measure ROI for gaming pop-up stores and showrooms?
Key metrics include: foot traffic density (target 500-1,000+ daily visitors in high-traffic venues), conversion rate to online sales (typical 25-40% lift from offline presence), average transaction value (gaming merchandise typically $25-75 per transaction), and customer LTV increase from omnichannel engagement. Monthly pop-up costs range $5,000-15,000 depending on location and format. Successful gaming showrooms in esports-heavy cities typically achieve 3-6 month payback periods. Sellers should track online sales lift during pop-up periods and measure brand awareness gains through social media engagement and customer surveys.