

Diesel Crisis Hits 8+ Trucking Firms | Sellers Face 5-12% Shipping Cost Surge
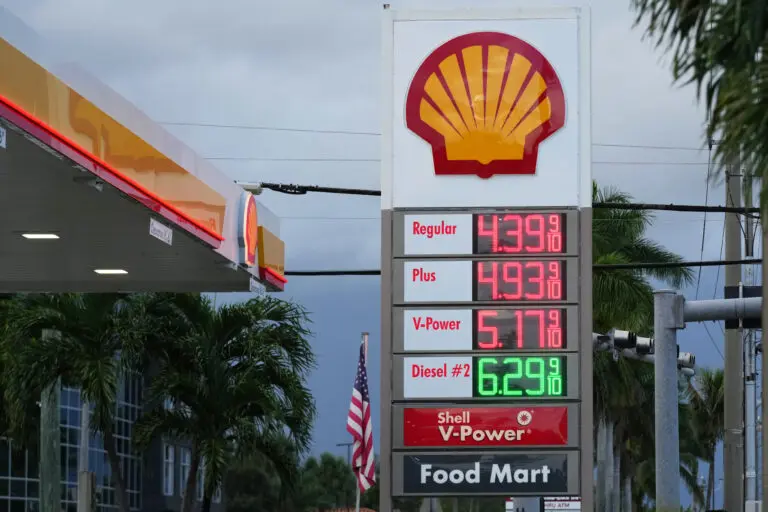
- Diesel averages $6.30/gallon (75% YoY increase); UPS fuel surcharges jump 5.25 points; refrigerated transport costs spike $1,500/shipment; heavy/low-value categories most vulnerable








Overview
The diesel price crisis is reshaping e-commerce logistics economics in real-time. As of October 2026, diesel prices hit $6.30/gallon nationally (up 75% year-over-year), with California reaching $8.35/gallon, triggering a cascade of bankruptcies across the trucking industry. At least eight transportation companies filed Chapter 11 protection in September 2024 alone—including Globemaster Incorporated ($3.26M liabilities), CLJ Transporting Inc., Pacer Transport Inc., and Jett Transport Materials LLC—citing diesel and insurance costs as primary drivers. The Iran-triggered geopolitical conflict has constricted tanker traffic through the Strait of Hormuz and damaged Persian Gulf refineries, creating structural supply constraints that extend beyond cyclical fuel volatility.
For cross-border sellers, the impact manifests across three critical dimensions. First, last-mile fulfillment costs are accelerating immediately: UPS ground fuel surcharges increased from 25% to 30.25% between July-September 2026, while FedEx and regional carriers implemented similar adjustments. Refrigerated transport from Salinas, California to New York now costs $10,000 total ($4,200 diesel-attributable, up from $2,700 annually)—a 55% increase in fuel-specific costs. Heavy, low-value product categories (beverages, canned goods, appliances, food items) face disproportionate margin compression since transportation comprises 15-25% of landed cost for these SKUs. Second, sourcing geography is shifting: Long-distance food transportation (Idaho potatoes to Chicago) costs 40% more, with diesel accounting for half that increase. Sellers relying on cross-country or cross-border trucking face 8-12% total landed cost increases for products with thin margins. Third, inventory positioning becomes critical: The 6-9 month lag before full consumer price impacts materialize (due to annual manufacturer-retailer contracts) creates a window for strategic inventory repositioning. Sellers should prioritize stocking high-margin, lightweight categories in regional fulfillment centers while liquidating heavy, low-margin inventory before Q4 2026.
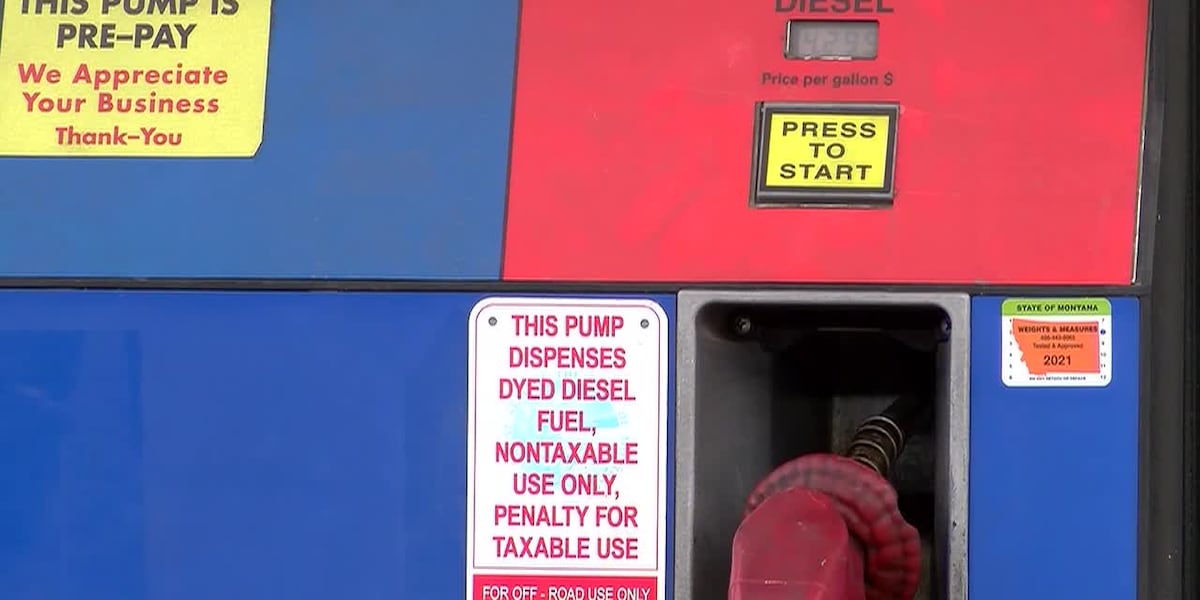
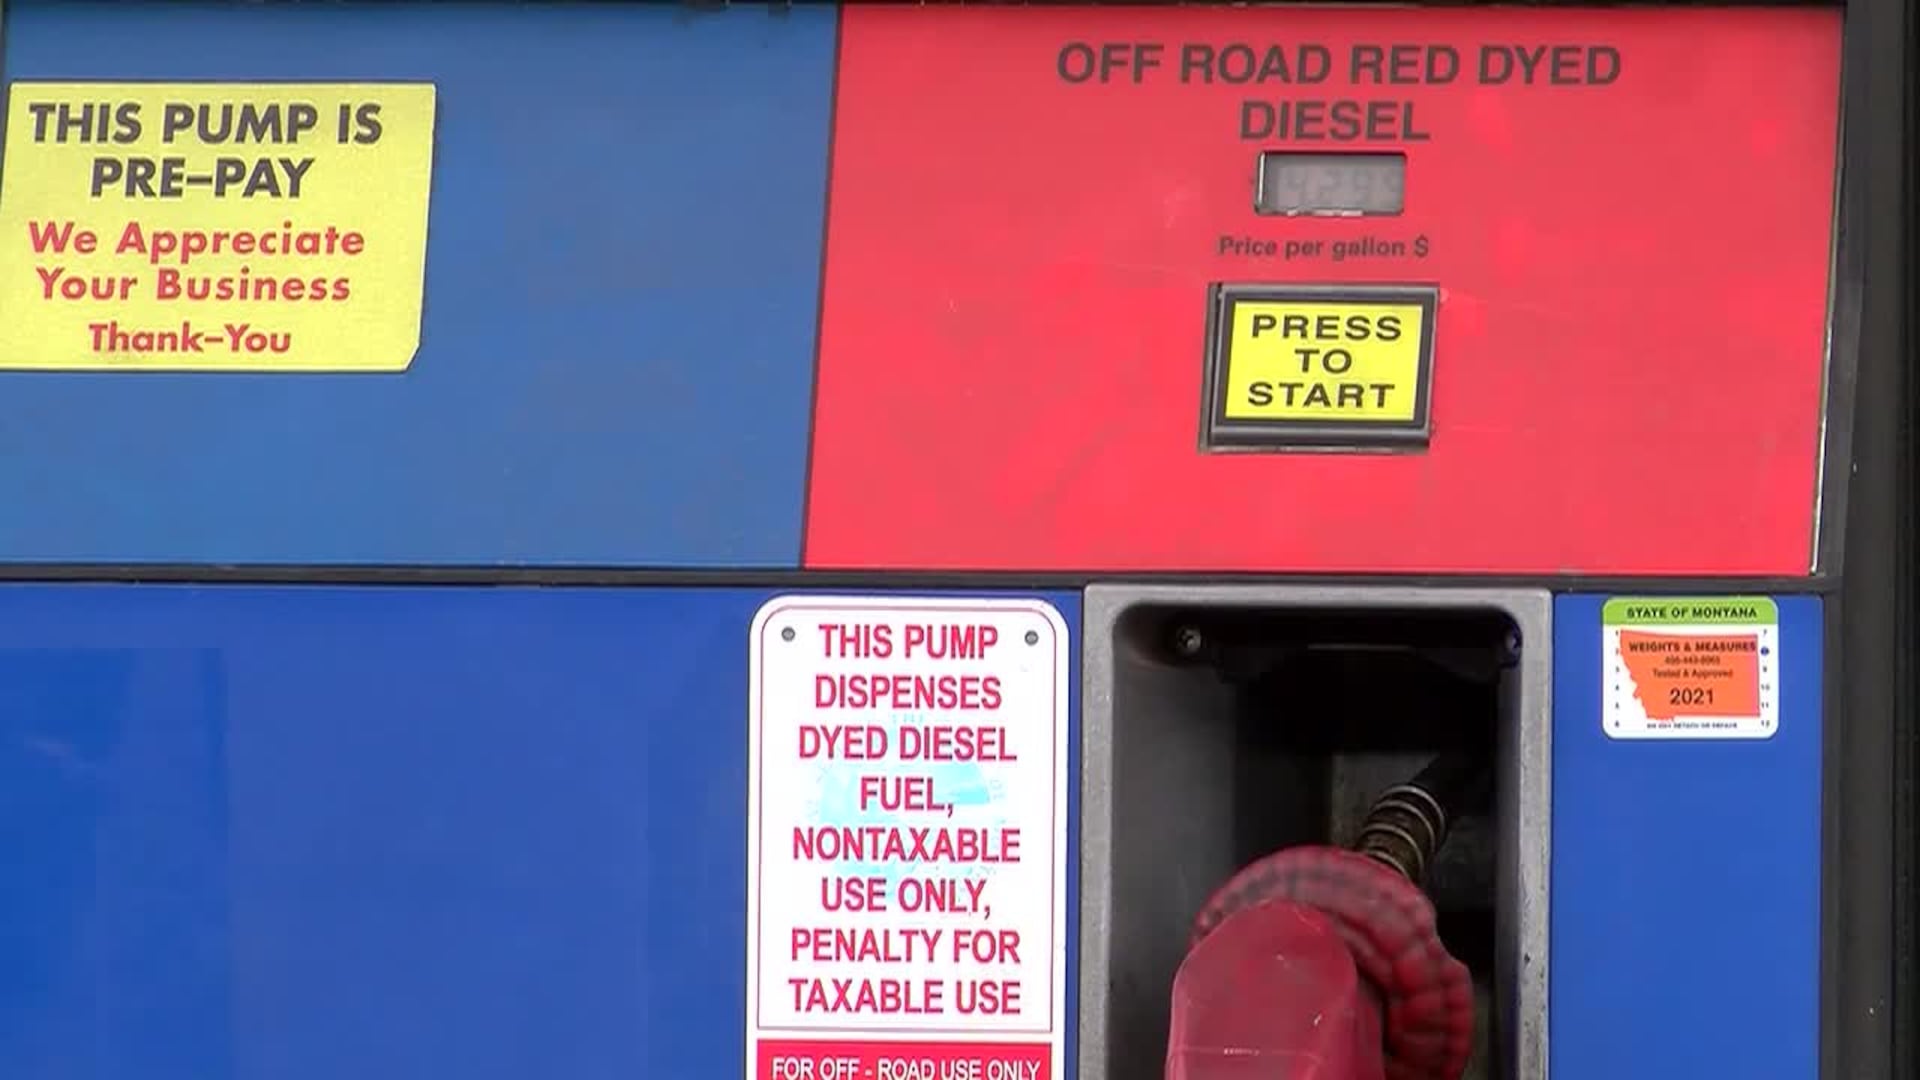
Strategic logistics responses are emerging. Trump's executive order temporarily allowing red-dyed diesel on highways offers 50 cents to $1/gallon savings for trucking operators, potentially reducing carrier surcharges by 3-5% if passed through to shippers. The White House's agreement to release 100 million barrels of refined diesel and crude oil over four months signals medium-term supply relief (1-4 week horizon). However, structural refinery damage and geopolitical escalation risks suggest sustained price pressure through 2026-2027. Sellers should immediately audit their 3PL and carrier contracts for fuel surcharge clauses, negotiate fixed-rate agreements for Q4 2026 shipments, and evaluate alternative fulfillment models (regional warehousing, dropshipping from suppliers closer to end-markets, FBA repositioning to lower-cost fulfillment centers in Texas/Oklahoma where diesel costs remain 15-20% below California).
Questions 8
How do I calculate the total landed cost impact of diesel prices on my specific products?
Use this formula: Total Landed Cost = (COGS + Inbound Shipping + Tariffs + Duties + Warehousing) × (1 + Fuel Surcharge %). For example, a $10 product with $2 COGS, $1 inbound shipping, and 30% fuel surcharge = ($10 + $2 + $1) × 1.30 = $16.90 landed cost. The fuel surcharge impact is $1.30 per unit. For heavy products, transport costs are higher: a $50 appliance with $10 inbound shipping and 55% fuel surcharge increase = ($50 + $10) × 1.55 = $93 landed cost (vs. $60 previously), a $33 margin hit. Calculate this for your top 20 SKUs by volume; if fuel surcharge impact exceeds 5% of product price, prioritize sourcing shifts or price increases. Use Amazon Seller Central's shipping reports and your 3PL invoices to extract actual fuel surcharge percentages; these vary by region (California 8-12%, Texas 3-5%, Midwest 4-6%). Update your calculations monthly as diesel prices fluctuate.
Should I shift my sourcing away from long-distance suppliers due to fuel costs?
Yes, for heavy, low-margin product categories. Long-distance food transportation (Idaho to Chicago) costs 40% more, with diesel accounting for 50% of that increase. If you source beverages, canned goods, or appliances from West Coast suppliers, evaluate regional alternatives: sourcing from Midwest food manufacturers reduces transport distance by 60-70%, offsetting 6-8% of landed cost increases. For cross-border sellers, consider nearshoring from Mexico or Canada for heavy products—Mexican food suppliers to US markets cost 20-30% less than California-sourced equivalents when fuel surcharges are factored in. Conduct a landed cost analysis for your top 10 SKUs by volume; if transport exceeds 15% of COGS, sourcing shifts will improve margins more than price increases can.