



Debanking Crackdown Creates Banking Compliance Moat | E-Commerce Sellers Face New Documentation Requirements
- OCC examines 100,000 complaints across 9 major banks; sellers in politically sensitive niches face account termination risks; new compliance documentation standards emerging as competitive barrier




Overview
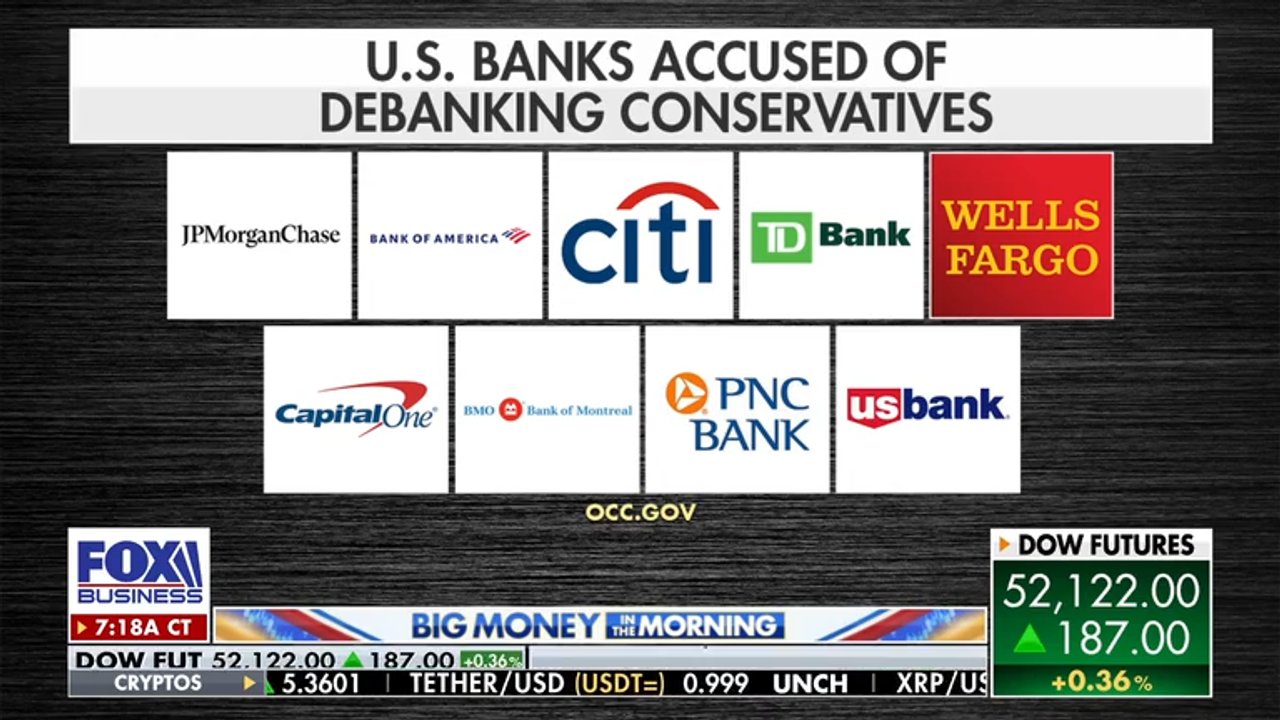
The Office of the Comptroller of the Currency (OCC) released a comprehensive 47-page report in 2025 documenting systematic debanking practices by major U.S. financial institutions including JPMorgan Chase, Bank of America, Citibank, Wells Fargo, U.S. Bank, Capital One, PNC, TD Bank, and BMO Bank. The investigation examined 100,000 complaints and 50,000 internal bank records spanning 2020-2025, revealing discriminatory account closures affecting cross-border e-commerce merchants, payment processors, and politically sensitive sellers. This regulatory intervention creates a critical compliance inflection point for e-commerce sellers: banks must now implement transparent, documented risk assessment frameworks rather than arbitrary account terminations.
The compliance barrier is now structural. Banks face enhanced requirements around account closure procedures, documentation standards, and customer notification protocols. For e-commerce sellers, this translates to a new competitive advantage: sellers who maintain detailed compliance documentation, transparent business records, and diversified banking relationships will retain account access while non-compliant competitors face termination. The OCC's enforcement action signals that banks cannot cite vague "reputation risk" or "compliance concerns" without specific, documented violations. This eliminates the previous competitive advantage held by large banks' discretionary debanking practices.
Specific seller segments face heightened risk. The report documents JPMorgan Chase's WePay payment operation using automated screening systems to flag terms like "MAGA," "Make America Great," and "America First." Wells Fargo declined lending to firearms businesses; PNC refused credit to media companies with conservative funding sources. These practices affected small business owners, political merchandise sellers, and advocacy organizations operating on Amazon and eBay. However, President Trump's August 7, 2025 executive order directing federal banking regulators to combat politicized debanking signals a regulatory shift toward financial inclusion. The CFPB announced concurrent investigations, with Acting Director Mark Paoletta calling practices "appalling" and pledging to address consumer harm.
The compliance opportunity emerges in three dimensions. First, sellers in previously debanked categories (firearms, conservative merchandise, religious nonprofits) now have regulatory protection and improved banking access. Second, compliance documentation becomes a competitive moat—sellers who maintain transparent records, clear business justifications, and documented risk mitigation will retain accounts while competitors face closures. Third, alternative payment processors and banking services targeting debanked merchants represent an underserved market. Sellers should immediately audit their banking relationships, document all business activities with clear compliance trails, and diversify payment processing across multiple providers to reduce single-point-of-failure risk.
Questions 8
What enforcement actions should sellers expect from the OCC and CFPB?
Comptroller Jonathan V. Gould stated the OCC is considering further enforcement action against the nine banks documented in the report. The CFPB announced concurrent investigations and pledged to address consumer harm. Sellers should expect: (1) banks implementing enhanced compliance documentation requirements, (2) stricter account closure procedures with transparent justification, (3) improved customer notification protocols, and (4) potential penalties against banks for discriminatory practices. The August 7, 2025 Trump executive order directing federal banking regulators to combat politicized debanking signals regulatory support for financial inclusion. Sellers should monitor OCC and CFPB enforcement actions for updates on bank compliance timelines and new requirements. This regulatory environment favors sellers who maintain transparent, documented business practices.
How does the debanking crackdown create competitive advantages for compliant sellers?
The OCC report establishes that transparent, documented risk assessment frameworks are now mandatory for banks. Sellers who maintain detailed compliance documentation, clear business records, and diversified banking relationships will retain account access while non-compliant competitors face termination. This creates a structural competitive moat: compliant sellers can operate continuously while debanked competitors lose payment processing capability. The regulatory shift eliminates the previous advantage held by large banks' discretionary practices. Sellers in previously debanked categories (firearms, conservative merchandise) now have regulatory protection and improved banking access. Alternative payment processors targeting debanked merchants represent an underserved market opportunity worth exploring.