


聯邦干預重塑加州的能源基礎設施監管
- 黑貂離岸公司策略轉向 暴露聯邦與州政府監管戰場







概览
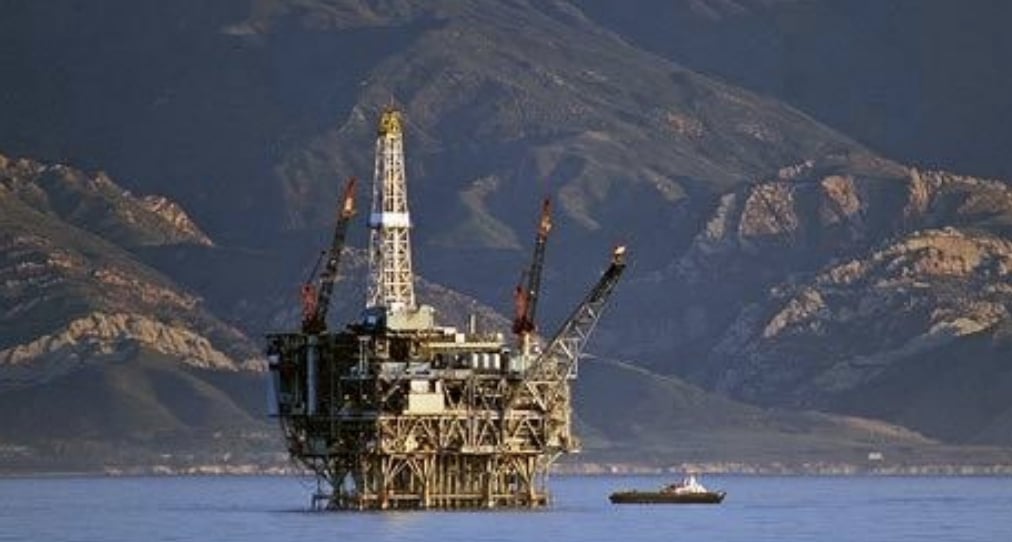
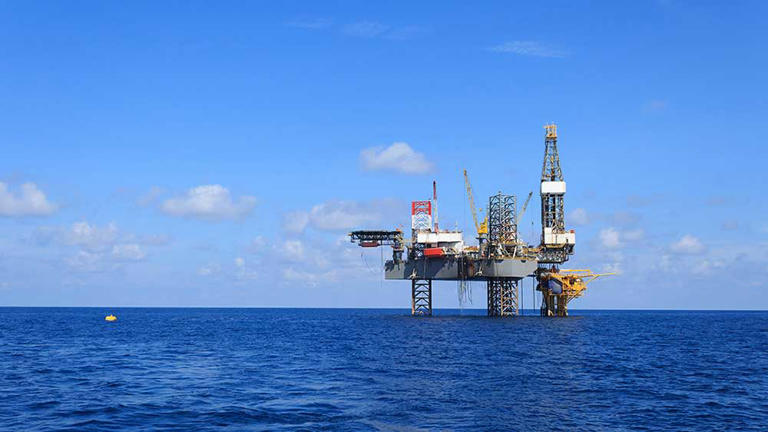
能源基礎設施治理: 最近聯邦政府干預沙伯離岸石油公司(Sable Offshore)的管道營運,代表著能源基礎設施治理的關鍵時刻,標誌著州政府與聯邦政府之間監管動態的深刻轉變。 藉由將聖塔芭芭拉郡的兩條管道重新歸類為州際基礎設施,管道與危險物質安全管理局(PHMSA)有效地繞過了加州的州級監督,創下具有深遠影響的里程碑先例。
監管套利揭示: 沙伯離岸石油公司的策略性操作突顯了州級環境監管的關鍵弱點。 在備受爭議的2015年漏油事件導致沿海生產停擺後,該公司成功地將監管權限從州政府轉移到聯邦政府控制。 這種戰術性調整不僅允許管道重新啟動,而且可能減輕嚴格的州安全標準。 聯邦政府在僅僅審查了五份文件後即批准了該申請,這表明一條優先考慮基礎設施重啟而非全面環境審查的監管途徑。
市場與合規影響: 對於能源基礎設施營運商而言,此發展標誌著監管合規方面可能具有變革性的方法。 各公司現在可以在州政府和聯邦政府的管轄權之間進行策略性導航,可能找到更有利的監管環境。 即時的市場反應——沙伯公司的股價飆升約30%——突顯了這種監管彈性的財務意義。 然而,這種方法並非沒有風險,預計環保組織和州級政治家將發起法律挑戰。
更廣泛的背景揭示了一個複雜的監管生態系統,基礎設施發展、環境保護和經濟利益在此相互碰撞。 藉由將這些管道定位為州際基礎設施,沙伯公司不僅解決了營運挑戰,而且可能為其他尋求監管減免的能源公司建立了一個可複製的模式。 這一發展表明,未來基礎設施營運商可以更靈活地管理監管限制,可能重塑關鍵能源資產的管理和維護方式。
問題 3
聯邦重新分類如何影響沙貝爾離岸公司的運營能力?
聯邦重新分類允許薩伯公司重啟先前在州政府監管下關閉的管線,有效地繞過加州的更嚴格安全法規。這為該公司提供了更高的營運彈性,並可能降低其重啟聖巴巴拉郡管線基礎設施的合規障礙。
環保團體認為聯邦政府這次介入會帶來什麼風險?
環保團體擔憂聯邦監管可能優先重建基礎設施,而非全面的環境安全。快速的審批流程和凌駕於州級安全顧慮之上的做法,暗示環境保護可能出現妥協,尤其是在歷史上曾發生管線洩漏事件的敏感沿海地區。