


房貸市場穩定: 駕馭2025-2026年新一輪的再融資格局
- 在利率環境變動下,賣家與投資者的嶄新機會









概览
按揭市場正經歷一場微妙的轉變,其特點是利率逐步穩定以及財務優化的策略性機會。 截至 2025 年 12 月,市場已見證連續三次聯邦儲備局降息,創造了一個複雜的再融資潛力和投資策略生態系統。
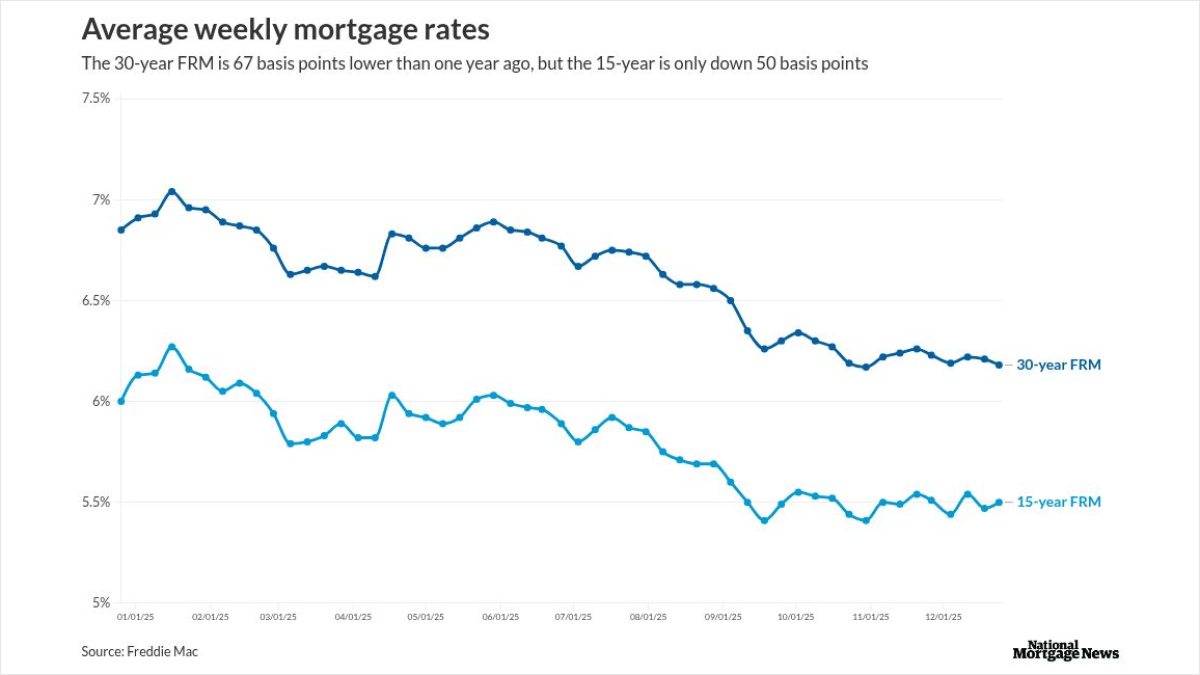
關鍵市場動態揭示了一個引人入勝的景象:按揭利率已有所下降,30 年期固定貸款利率徘徊在 6.18% 左右——與此前接近 7% 的峰值相比,有了顯著改善。 這種微妙的下降掩蓋了更深層次的結構性變化。 值得注意的是,目前82.8% 的房主持有低於 6% 的按揭,形成了強大的「鎖定效應」,這看似矛盾地限制了再融資活動,同時維持了市場穩定。
再融資環境提供了微妙的機會。 如果房主獲得的利率至少比目前的按揭利率低一個百分點,則可能從再融資中受益。 結算費用從貸款額的 2% 到 6% 不等,需要進行策略性計算,但整體趨勢表明財務靈活性正在提高。 10 年期國債收益率徘徊在 4.14% 左右,間接預示著謹慎樂觀的經濟背景。
對於賣家和投資者而言,這代表著一個策略性的轉折點。 市場表明房地產領域出現了新興的融資機會,在經歷了多年高利率的限制後,出現了更有利的利率環境。 電子商務和房地產專業人士應密切關注庫存水平和消費者購買力,這些都可能受到不斷變化的按揭狀況的影響。
更廣泛的經濟背景指向逐步穩定。 隨著溫和的 GDP 增長達到 4.3%,以及通脹降溫至 2.7% 的同比增長,按揭市場反映了經濟復甦與財務謹慎之間的微妙平衡。 經濟學家預測,30 年期按揭利率在未來一年中可能會略高於 6%,這為精明的市場參與者提供了策略性財務操作的窗口。
問題 3
聯準會降息可能對更廣泛的經濟狀況產生什麼影響?
連續四分之一百分點的降息,暗示了一種漸進式的經濟刺激策略。這種做法旨在平衡通膨控制與經濟成長,可能提升消費者的購買力,並為企業和個人創造更靈活的融資環境。
鑑於當前的抵押貸款環境,房地產投資者有哪些機會?
投資者應關注房屋掛牌量增加,以及賣家調降最初售價的市場。當前環境提供了細緻入微的機會,尤其是在庫存水平較高且利率環境可能更有利的地區。策略性購買和了解當地市場動態至關重要。